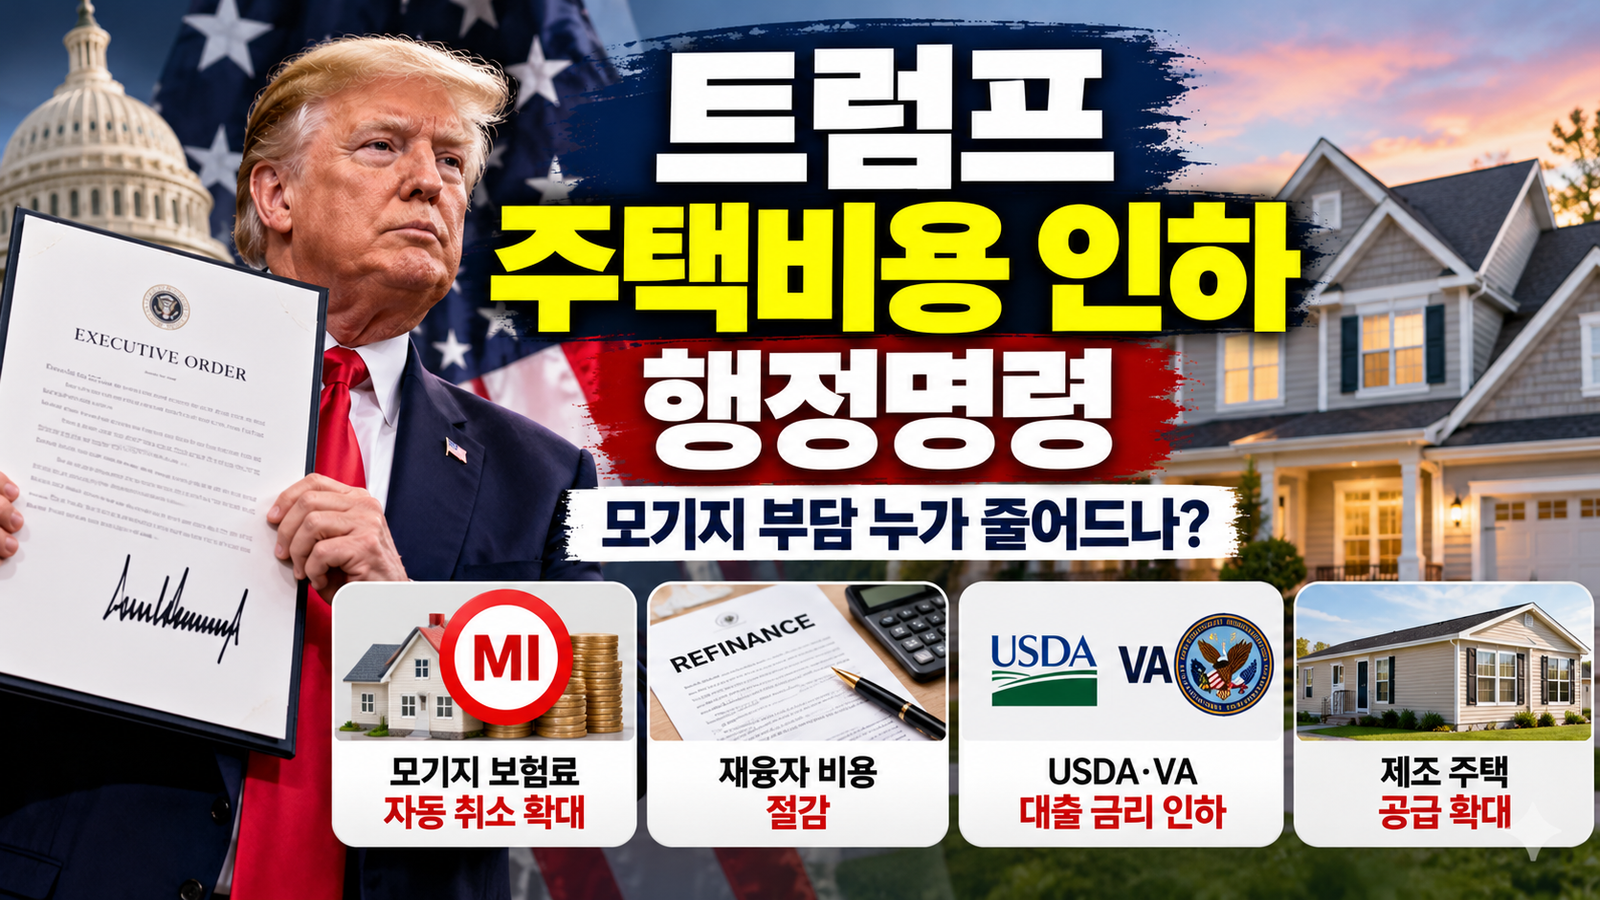
트럼프 주택비용 인하 행정명령이 발표됐습니다.
도널드 트럼프 대통령은 2026년 10월 22일 Decreasing Housing Costs for the American People이라는 행정명령에 서명했습니다.
이번 조치는 미국의 높은 주택 구입 비용을 낮추기 위해 모기지 보험, 재융자 비용, 일부 정부 직접 주택대출 금리, 공장제작 주택 공급 등을 손보는 내용입니다.
하지만 가장 먼저 알아둘 것이 있습니다.
이번 행정명령이 미국 전체의 30년 고정 모기지 금리를 일괄적으로 낮추는 것은 아닙니다.
실제 혜택은 어떤 종류의 대출을 이용하는지, 앞으로 재융자를 하는지, 새 모기지를 받는지 등에 따라 달라집니다.
그렇다면 누가 실제로 혜택을 볼 가능성이 있을까요?
🏠 트럼프 주택비용 인하 행정명령, 무엇이 달라지나?
행정명령의 핵심은 주택 구매와 보유 과정에서 발생하는 여러 금융비용을 줄이는 것입니다.
주요 내용은 크게 네 가지입니다.
모기지 보험 자동 취소 파일럿 추진
재융자 시 title insurance 관련 비용 절감
USDA·VA의 일부 직접 주택대출 금리 인하
manufactured·factory-built housing 확대
백악관은 불필요한 규제와 오래된 모기지 절차가 주택 소유 비용을 높였다고 설명하고 있습니다.
💰 모기지 보험 자동 취소…기존 대출 모두가 대상은 아니다
이번 행정명령에서 가장 눈에 띄는 내용 가운데 하나가 모기지 보험 자동 취소입니다.
FHFA는 Fannie Mae와 Freddie Mac이 소유·보증·유동화하는 일부 단독주택 모기지를 정기적으로 검토해 현재 주택가치를 기준으로 충분한 equity가 쌓인 차주를 찾아내도록 하는 파일럿 프로그램을 추진하게 됩니다.
조건을 충족하면 차주가 직접 복잡한 서류를 준비하거나 감정평가 비용을 부담하는 절차를 줄이고 모기지 보험을 보다 적극적으로 취소하도록 하는 것이 목표입니다.
하지만 중요한 제한이 있습니다.
행정명령 원문에는 이 파일럿이 프로그램이 만들어진 이후 새로 발생하는 모기지에만 적용된다고 명시돼 있습니다.
따라서 지금 이미 모기지를 가지고 있는 모든 주택 소유자의 PMI가 이번 행정명령 때문에 자동으로 사라지는 것은 아닙니다.
또 equity만 충분하다고 무조건 취소되는 것도 아닙니다.
상환 이력, 계약 조건, 안전성 기준 등 다른 요건도 충족해야 합니다.
📉 일반 30년 모기지 금리가 바로 내려가는 것은 아니다
“주택비용을 낮춘다”는 발표 때문에 가장 쉽게 오해할 수 있는 부분입니다.
이번 행정명령이 발표됐다고 해서 일반 conventional 30년 고정 모기지 금리가 정부 명령으로 바로 떨어지는 것은 아닙니다.
일반적인 모기지 금리는 미국 국채금리, 인플레이션 전망, 금융시장 상황, 투자자의 MBS 수요 등 여러 요인의 영향을 받습니다.
따라서 시장 전체 모기지 금리를 대통령이 특정 숫자로 직접 정하는 구조는 아닙니다.
이번 정책은 시장금리 자체보다 모기지 과정에서 발생하는 추가 비용을 줄이는 데 더 가까운 조치입니다.
🔄 재융자 때 title insurance 비용을 낮춘다
이미 집을 가지고 있고 앞으로 refinance를 고려하는 사람에게는 이 부분이 중요합니다.
FHFA는 기존의 Title Acceptance Pilot을 전국적으로 확대해 지속적인 프로그램으로 만드는 방향을 추진하게 됩니다.
일부 자격을 갖춘 재융자 거래에서는 lender’s title insurance 대신 자동화된 title review 또는 FHFA가 승인한 다른 title-risk assessment를 사용할 수 있도록 하는 방식입니다.
기존 FHFA 파일럿에서도 자동 검토를 통해 title risk가 낮다고 판단되는 일부 refinance는 별도의 title insurance 없이 진행할 수 있도록 시험해왔습니다.
행정명령은 이를 확대하면서 적용 지역 제한을 줄이고, 더 많은 업체가 참여할 수 있도록 하는 방안을 검토하도록 했습니다.
또 일정한 limited cash-out refinance에서는 조건에 따라 appraisal이나 income re-verification 같은 일부 절차도 줄일 수 있도록 검토하게 됩니다.
🏦 재융자 비용이 내려가면 누구에게 유리할까?
향후 시장 모기지 금리가 낮아져 재융자를 고려하게 되는 주택 소유자에게 도움이 될 가능성이 있습니다.
예를 들어 현재 7%대 모기지를 가진 사람이 앞으로 더 낮은 금리로 refinance하려 해도 수천 달러의 closing cost가 발생한다면 실제 절약 효과가 줄어듭니다.
이때 title-related 비용이나 일부 행정비용이 줄어든다면 refinance의 손익분기점이 빨라질 수 있습니다.
하지만 모든 refinance가 자동으로 비용 절감 대상이 되는 것은 아닙니다.
대출 조건과 Fannie Mae·Freddie Mac 적격 여부 등을 확인해야 합니다.
🇺🇸 USDA·VA 모든 모기지가 내려가는 것은 아니다
이번 행정명령에는 USDA와 Department of Veterans Affairs에도 지시가 내려졌습니다.
하지만 여기 역시 표현을 정확히 해야 합니다.
행정명령은 USDA와 VA가 직접 제공하는 single-family home loans의 금리를 낮추도록 지시했습니다.
즉 시중 은행에서 받는 모든 USDA 보증대출이나 모든 VA mortgage 금리가 자동으로 내려간다는 뜻은 아닙니다.
예를 들어 USDA Single Family Housing Direct Home Loan의 경우 2026년 10월 1일 기준 기본금리는 5.75%이며, 일부 저소득·초저소득 차주는 payment assistance를 적용받아 더 낮은 유효금리를 적용받을 수도 있습니다.
향후 실제 인하폭과 적용시점은 USDA와 VA의 후속 지침을 확인해야 합니다.
🏭 공장에서 만드는 주택도 확대한다
행정명령은 Task Force on Manufactured Housing Innovation도 만들도록 했습니다.
HUD와 FHFA가 공동으로 이끌고 USDA, Commerce Department, VA 등이 참여합니다.
목표는 manufactured housing과 factory-built housing의 제작·승인 절차를 단순화하고 비용을 낮추는 것입니다.
각 정부기관 사이에서 중복되는 인증과 검사 절차를 줄이고 자동화·모듈화된 건축 방식을 더 쉽게 활용하도록 하는 방안도 검토합니다.
장기적으로는 저렴한 주택 공급을 늘리는 것이 목적입니다.
💵 지금 집을 사려는 사람에게 당장 도움이 될까?
당장 큰 변화가 생겼다고 보기는 어렵습니다.
이번 행정명령의 상당 부분은 FHFA, USDA, VA 등이 앞으로 세부 프로그램을 만들고 시행해야 실제 소비자에게 적용됩니다.
따라서 지금 conventional mortgage로 집을 구입하려는 사람이라면 여전히 현재 lender가 제시하는 실제 금리와 월 납입액을 기준으로 판단해야 합니다.
“정부가 곧 모기지 금리를 크게 내려줄 것”이라는 기대만으로 집을 사는 것은 위험할 수 있습니다.
👨👩👧 누가 혜택을 볼 가능성이 큰가?
첫째, 앞으로 새 모기지를 받고 FHFA의 새로운 mortgage insurance pilot 조건을 충족하는 차주입니다.
둘째, 향후 금리가 내려갔을 때 Fannie Mae 또는 Freddie Mac 관련 대출을 refinance하면서 title acceptance 프로그램의 조건을 충족하는 주택 소유자입니다.
셋째, USDA나 VA의 특정 direct home loan 자격을 갖춘 사람입니다.
넷째, 장기적으로 manufactured·factory-built housing 확대에 따라 상대적으로 저렴한 주택 선택지가 필요한 사람입니다.
즉 모든 주택 구매자가 동일하게 혜택을 받는 정책은 아닙니다.
✅ 나는 해당될까? 1분 체크리스트
① 지금 이용 중이거나 앞으로 받을 대출이 conventional, USDA, VA 중 어떤 종류인지 알고 있는가?
② 현재 대출이 Fannie Mae 또는 Freddie Mac과 관련돼 있는지 확인했는가?
③ 앞으로 refinance를 고려하고 있는가?
④ refinance할 경우 lender에게 title insurance 대체 프로그램 적용 가능 여부를 문의했는가?
⑤ USDA 또는 VA 대출이라면 보증대출인지 정부가 직접 제공하는 direct loan인지 확인했는가?
⑥ 새 모기지를 받을 계획이라면 향후 FHFA mortgage insurance pilot의 적용 여부를 확인할 예정인가?
⑦ 현재 집 구매를 결정할 때 행정명령이 아니라 실제 승인받을 금리와 월 납입액을 기준으로 계산했는가?
⑧ FHFA·USDA·VA의 후속 시행지침을 확인하고 있는가?
가장 중요한 것은 “모든 모기지 금리가 내려간다”는 정책으로 오해하지 않는 것입니다.
❓ 자주 묻는 질문
이번 행정명령으로 30년 모기지 금리가 바로 내려가나요?
아닙니다.
일반 30년 고정 모기지 금리는 금융시장 상황과 국채금리 등 여러 요소에 의해 결정됩니다.
이번 행정명령은 모기지 보험, 재융자 비용, 일부 direct loan 금리 등 특정 비용을 줄이는 데 더 초점이 맞춰져 있습니다.
지금 PMI를 내고 있는데 자동으로 없어지나요?
이번 새 파일럿 때문에 현재 가지고 있는 모든 기존 모기지의 PMI가 자동으로 없어지는 것은 아닙니다.
새 프로그램은 파일럿이 만들어진 이후 발생하는 모기지에 적용하도록 되어 있습니다.
기존 모기지의 PMI는 없앨 수 없나요?
별개의 문제입니다.
기존 모기지도 현재 계약과 관련 법에 따라 equity와 다른 요건을 충족하면 PMI 취소를 요청하거나 자동 종료되는 경우가 있을 수 있습니다.
따라서 현재 loan servicer에 확인하는 것이 좋습니다.
재융자 비용이 얼마나 줄어드나요?
개인별 금액은 아직 정해져 있지 않습니다.
다만 자격을 갖춘 거래에서 title insurance 대신 승인된 다른 title-risk assessment가 사용되면 일부 closing cost가 줄어들 가능성이 있습니다.
VA loan이면 금리가 자동으로 내려가나요?
모든 VA mortgage가 자동으로 내려가는 것은 아닙니다.
행정명령은 VA가 직접 제공하는 single-family direct loan 금리를 낮추도록 지시합니다.
USDA 대출도 모두 해당되나요?
아닙니다.
USDA가 직접 제공하는 single-family direct loan이 행정명령의 대상입니다.
지금 집을 사는 게 유리해졌나요?
이 행정명령 하나만으로 판단하기는 어렵습니다.
현재 받을 수 있는 모기지 금리, 월 납입액, 집값, 재산세, 보험료, 다운페이먼트 등을 함께 계산해야 합니다.
🔍 더한입 한눈에 보기
트럼프 주택비용 인하 행정명령은 미국 전체의 모기지 금리를 일괄적으로 낮추는 정책이 아닙니다.
핵심은 앞으로 만들어질 FHFA 모기지 보험 자동취소 파일럿, 재융자의 title-related 비용 절감, USDA·VA 일부 direct home loan 금리 인하, manufactured housing 확대입니다.
특히 모기지 보험 자동취소 파일럿은 프로그램이 만들어진 이후 새로 발생하는 모기지를 대상으로 한다는 점이 중요합니다.
현재 기존 모기지를 가지고 있는 모든 주택 소유자의 PMI가 자동으로 없어지는 것은 아닙니다.
재융자를 고려하는 사람은 향후 title acceptance 프로그램 적용 여부를 lender에게 확인할 가치가 있습니다.
또 USDA·VA 대출 이용자는 자신의 대출이 정부 direct loan인지 먼저 확인해야 합니다.
현재 집을 구입하려는 사람에게 가장 중요한 기준은 여전히 실제 승인받을 모기지 금리와 월 납입액입니다.
🔗 관련 정보 및 출처
🔹 White House – Decreasing Housing Costs for the American People 행정명령 원문
🔹 White House – 주택비용 인하 행정명령 Fact Sheet
🔹 FHFA – Title Acceptance Pilot FAQ
🔹 USDA – Single Family Housing Direct Home Loans
🔗 함께 읽으면 좋은 글
👉 “집값 깎아주는데 모기지는 7.40%”…지금 미국에서 집 사도 될까?