메디케어 보험료 2027 변화가 시작됩니다.
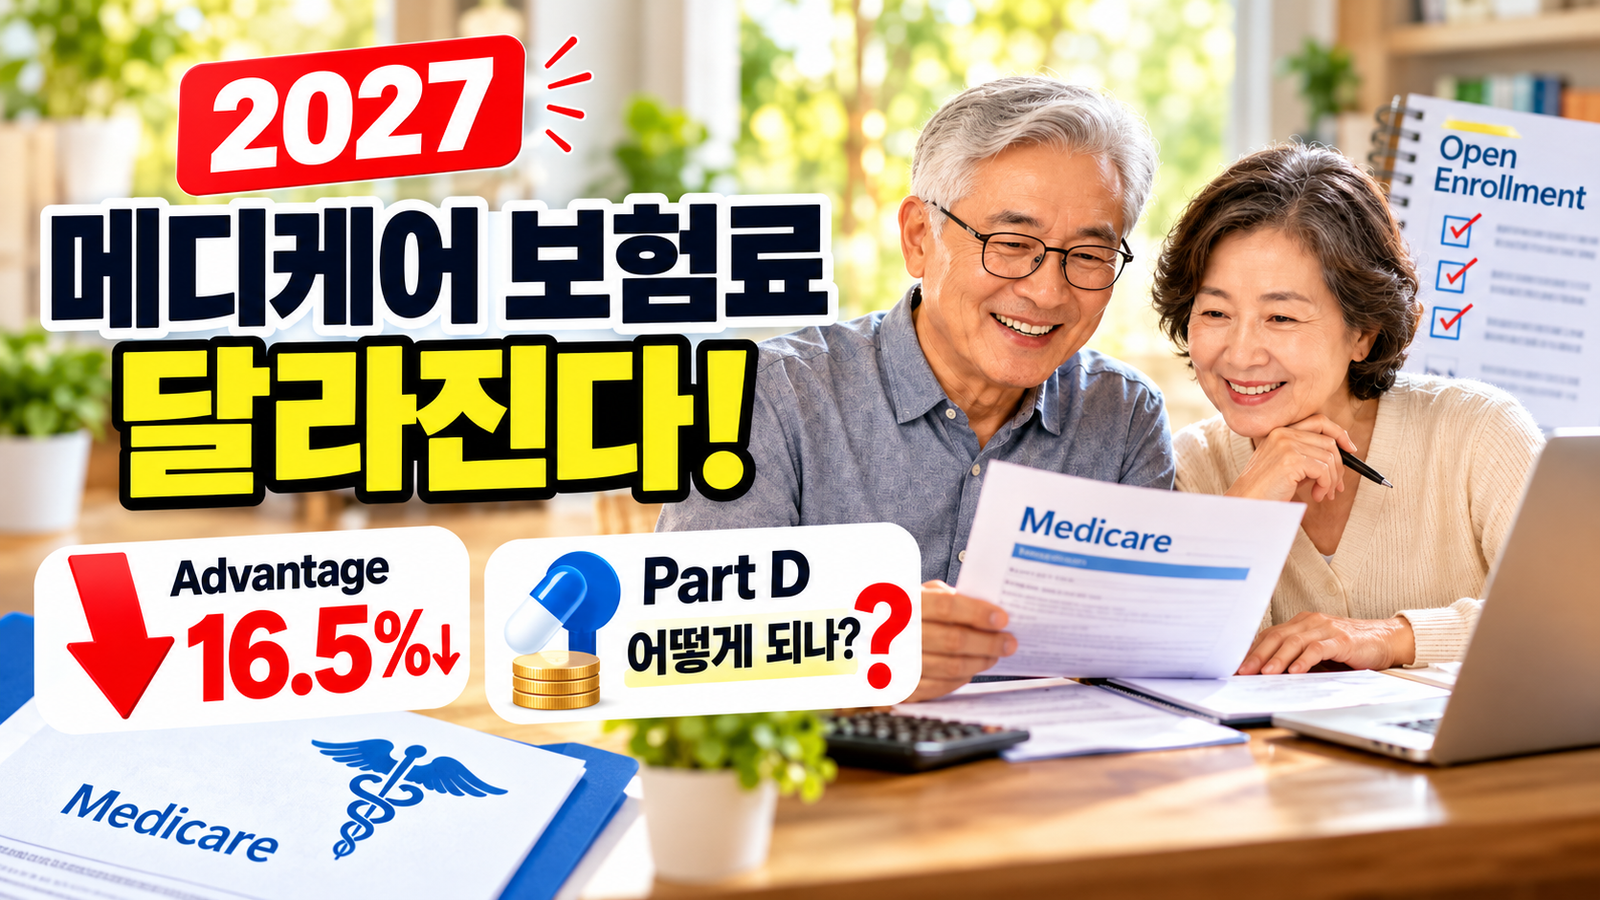
미국 메디케어·메디케이드서비스센터(CMS)는 2027년 Medicare Advantage의 전국 가중평균 월 보험료가 2026년 $14.37에서 2027년 $12.00으로 약 16.5% 낮아질 것으로 전망했습니다.
하지만 여기서 주의해야 할 점이 있습니다.
“메디케어 보험료가 모두 16.5% 내려간다”는 뜻은 아닙니다.
Medicare Advantage인지, Original Medicare와 별도의 Part D 처방약 플랜을 이용하는지에 따라 보험료와 비용 구조가 달라지고, 같은 Medicare Advantage라도 지역과 보험사, 플랜에 따라 실제 보험료는 다를 수 있습니다.
또 2027년에는 Part D 처방약 보험의 평균 보험료는 비교적 안정적이지만, 표준 deductible과 연간 본인부담 한도는 오히려 올라갑니다.
따라서 올해 Medicare Open Enrollment에서는 월 보험료만 보는 것이 아니라 약값, 병원 네트워크, deductible, copay, 최대 본인부담액까지 함께 비교하는 것이 중요합니다.
💰 메디케어 보험료 2027, Medicare Advantage 평균 보험료 16.5% 내려간다
CMS에 따르면 2027년 Medicare Advantage 전체 플랜의 가중평균 월 보험료는 약 $12.00으로 예상됩니다.
2026년 평균 $14.37과 비교하면 약 16.5% 감소하는 수준입니다.
Medicare Advantage는 민간 보험회사가 제공하는 Medicare 플랜으로, 일반적으로 Part A와 Part B 혜택을 포함하고 일부 플랜은 처방약 Part D, 치과, 시력, 청력 등의 추가 혜택도 제공합니다.
CMS는 2027년에도 청력, 치과, 시력과 같은 supplemental benefits가 전반적으로 안정적으로 유지될 것으로 예상했습니다.
하지만 전국 평균이 $12라는 이유만으로 자신의 보험료가 정확히 $12가 되는 것은 아닙니다.
지역과 보험사, 플랜에 따라 월 보험료가 $0인 플랜도 있고 더 높은 플랜도 있을 수 있습니다.
💊 Advantage 안의 Part D 보험료도 크게 내려갈 전망
Medicare Advantage 가운데 처방약 보험이 포함된 MA-PD 플랜의 경우 Part D 부분의 평균 월 보험료도 크게 낮아질 것으로 예상됩니다.
CMS는 MA 플랜 안에 포함된 Part D 평균 월 보험료가 2026년 $11.32에서 2027년 약 $7로 낮아질 것으로 전망했습니다.
이는 약 38% 감소하는 수준입니다.
따라서 Medicare Advantage와 처방약 보험을 하나의 플랜에서 함께 이용하는 사람에게는 보험료 측면에서 긍정적인 변화가 있을 수 있습니다.
하지만 월 보험료가 낮아졌다고 해서 전체 의료비까지 반드시 줄어드는 것은 아닙니다.
병원 방문 copay, 전문의 비용, 약값, deductible, 최대 본인부담액 등이 플랜마다 다르기 때문입니다.
💵 Stand-alone Part D는 오히려 조금 오른다
Original Medicare를 이용하면서 처방약 보험을 별도의 Part D 플랜으로 가입한 사람이라면 상황이 조금 다릅니다.
CMS는 stand-alone Part D 플랜의 전국 평균 월 보험료가 2026년 $35.09에서 2027년 약 $36로 올라갈 것으로 전망했습니다.
월 $1 미만의 상승입니다.
즉 Medicare Advantage의 평균 보험료는 내려가지만, 별도 Part D 플랜의 평균 보험료는 소폭 상승하는 구조입니다.
또 2027년 Part D의 national base beneficiary premium은 $41.33으로 정해졌습니다. 하지만 이 금액이 모든 사람이 실제로 내는 보험료를 의미하는 것은 아니며, 개별 플랜 보험료는 지역과 보험사의 입찰, 보조금 등에 따라 달라집니다.
⚠️ 보험료만 보면 놓치는 변화가 있다
2027년에는 Part D 보험료뿐 아니라 deductible과 연간 본인부담 기준도 달라집니다.
CMS의 2027년 Part D 표준혜택 기준에 따르면:
2026년 deductible은 $615였지만
2027년에는 $700으로 올라갑니다.
또 연간 처방약 본인부담 threshold는
2026년 $2,100에서
2027년 $2,400으로 올라갑니다.
따라서 월 보험료가 거의 변하지 않더라도 처방약을 많이 사용하는 사람에게는 실제 연간 지출이 달라질 수 있습니다.
특히 고가 처방약을 정기적으로 복용하는 사람이라면 월 보험료보다 자신의 약이 formulary에 포함돼 있는지, 몇 Tier인지, copay 또는 coinsurance가 얼마인지 확인하는 것이 훨씬 중요할 수 있습니다.
🏥 Medicare Advantage 가입자는 병원 네트워크를 꼭 확인해야 한다
Medicare Advantage는 보험료가 낮거나 $0인 플랜이 많다는 장점이 있지만 병원과 의사 네트워크 제한이 있을 수 있습니다.
예를 들어 HMO 형태의 Medicare Advantage는 일반적으로 플랜 네트워크 안의 병원과 의료진을 이용해야 하며, 전문의를 만나기 위해 referral이 필요한 경우도 있습니다.
PPO는 네트워크 밖 의료기관 이용이 가능한 경우가 많지만 비용이 더 높아질 수 있습니다. Medicare.gov도 플랜 유형에 따라 네트워크와 referral 규칙이 다르다고 안내하고 있습니다.
따라서 현재 다니는 주치의, 전문의, 병원이 2027년에도 그대로 네트워크에 포함되는지 확인하는 것이 중요합니다.
보험료가 한 달에 몇 달러 낮아져도 자주 이용하는 의사가 네트워크에서 빠지면 실제 만족도는 크게 떨어질 수 있습니다.
📅 지금이 바로 Open Enrollment 기간
2027년 Medicare Open Enrollment는 2026년 10월 15일부터 12월 7일까지 진행됩니다.
이 기간에는 Medicare Advantage 플랜을 변경하거나 Original Medicare와 Medicare Advantage 사이를 변경할 수 있으며, Part D 처방약 플랜도 가입·변경할 수 있습니다.
12월 7일까지 변경하면 일반적으로 새 플랜은 2027년 1월 1일부터 적용됩니다.
CMS는 보험료와 혜택이 매년 달라질 수 있기 때문에 현재 플랜에 만족하더라도 매년 비교해볼 것을 권고하고 있습니다.
🔎 “보험료가 내려간다”는데 내 보험도 내려갈까?
반드시 그렇지는 않습니다.
CMS가 발표한 $12는 전국 Medicare Advantage 플랜의 가중평균입니다.
따라서 자신의 플랜 보험료가
그대로일 수도 있고
내려갈 수도 있고
오히려 올라갈 수도 있습니다.
실제 금액은 보험회사에서 보내는 Annual Notice of Change와 Medicare.gov의 Plan Finder에서 확인하는 것이 가장 정확합니다.
CMS에 따르면 약 80%의 Medicare Advantage 가입자는 2027년에도 같은 플랜을 유지하면서 동일하거나 더 낮은 보험료를 이용할 수 있을 것으로 예상됩니다.
🧾 보험료가 $0이어도 무료 보험은 아니다
Medicare Advantage 광고에서 흔히 볼 수 있는 것이 “$0 premium”입니다.
하지만 월 보험료가 $0이라는 것이 의료비가 전부 무료라는 뜻은 아닙니다.
일반적으로 Part B 보험료는 별도로 계속 납부해야 하며, 플랜에 따라 진료 copay, hospital cost sharing, 처방약 비용 등이 발생할 수 있습니다.
따라서 $0 premium이라는 숫자만 보고 플랜을 선택하는 것은 위험할 수 있습니다.
자주 병원을 이용하거나 특정 전문의를 정기적으로 만나는 사람이라면 연간 예상 총비용을 비교하는 것이 더 중요합니다.
📊 2027년에도 선택지는 많다
CMS는 2027년 Medicare 가입자의 99% 이상이 최소 하나의 Medicare Advantage 플랜을 선택할 수 있을 것으로 전망했습니다.
또 약 97%의 Medicare 가입자는 10개 이상의 Medicare Advantage 선택지를 이용할 수 있을 것으로 예상됩니다.
전국 Medicare Advantage 플랜 수는 2026년 5,553개에서 2027년 약 5,532개로 소폭 감소할 것으로 예상됩니다.
다만 실제 선택 가능한 플랜 수는 거주 ZIP Code에 따라 크게 달라질 수 있습니다.
따라서 전국 평균 플랜 수보다 자신의 지역에서 선택 가능한 플랜을 확인하는 것이 중요합니다.
🧮 Original Medicare와 Advantage, 무엇을 먼저 비교할까?
두 제도 가운데 어느 것이 무조건 더 좋다고 말하기는 어렵습니다.
Original Medicare는 Medicare를 받는 의료기관을 비교적 폭넓게 이용할 수 있다는 장점이 있습니다.
반면 Medicare Advantage는 하나의 플랜 안에서 의료보험과 처방약, 치과, 시력 등 여러 혜택을 제공하는 경우가 있고 월 보험료가 낮은 플랜도 많습니다.
하지만 Advantage는 네트워크, prior authorization, referral 등 플랜별 조건을 확인해야 합니다. Medicare.gov 역시 일부 Medicare Advantage 서비스에 prior authorization이 필요할 수 있다고 안내하고 있습니다.
따라서 보험료만 비교하는 것이 아니라 자신의 의료 이용 패턴과 선호도를 기준으로 판단하는 것이 좋습니다.
✅ 2027 Medicare, 집에서 5분 확인 체크리스트
Open Enrollment 기간에는 아래 순서로 확인해보세요.
① 현재 플랜의 2027년 월 보험료를 확인합니다.
② 자주 가는 병원과 의사가 2027년에도 네트워크에 있는지 확인합니다.
③ 복용 중인 처방약을 Medicare Plan Finder에 입력해 약이 formulary에 포함돼 있는지 확인합니다.
④ prescription deductible과 copay 또는 coinsurance가 얼마나 되는지 비교합니다.
⑤ Medicare Advantage라면 Maximum Out-of-Pocket 금액을 확인합니다.
⑥ 치과·시력·청력·OTC·교통 등 추가 혜택이 실제 자신에게 필요한지 확인합니다.
⑦ 월 보험료가 낮더라도 연간 예상 총 의료비가 더 비싸지 않은지 비교합니다.
Medicare.gov의 Plan Finder에서는 ZIP Code와 처방약 정보를 이용해 2027년 자신의 지역 플랜을 비교할 수 있습니다.
👴 소득이 적다면 추가 도움도 확인
소득과 자산이 일정 기준 이하라면 Medicare Savings Program 또는 Extra Help를 통해 보험료와 처방약 비용을 줄일 수 있는 경우가 있습니다.
Medicare Savings Programs는 자격이 되는 사람의 Medicare 보험료를 지원하고 일부 경우 deductible, coinsurance, copayment까지 지원할 수 있습니다.
또 Extra Help는 Part D 보험료와 deductible, 처방약 비용 등을 지원하는 프로그램입니다.
CMS는 Medicare Savings Program에 가입하면 Extra Help 자격도 자동으로 부여된다고 안내하고 있습니다.
❓ 자주 묻는 질문
Medicare Advantage 평균 보험료가 $12라면 나도 $12를 내나요?
아닙니다.
$12는 전국 가중평균입니다. 실제 보험료는 거주지역과 보험회사, 플랜에 따라 다릅니다.
$0 Medicare Advantage를 선택하면 Medicare 비용이 전혀 없나요?
아닙니다.
$0은 해당 플랜의 추가 월 보험료를 의미하는 경우가 많습니다. 일반적으로 Part B 보험료와 각종 copay 또는 coinsurance는 별도로 발생할 수 있습니다.
현재 보험이 마음에 들면 아무것도 안 해도 되나요?
대부분의 경우 현재 Medicare 보험을 유지하려면 다시 가입할 필요가 없습니다. 다만 보험료, 병원 네트워크, 처방약 목록과 비용 등이 매년 바뀔 수 있기 때문에 CMS는 Open Enrollment 기간에 현재 플랜을 다시 확인할 것을 권고합니다.
언제까지 플랜을 바꿀 수 있나요?
2027년 Medicare Open Enrollment는 2026년 12월 7일까지입니다. 이 기간에 변경하면 일반적으로 2027년 1월 1일부터 새로운 보험이 적용됩니다.
Part D 보험료가 내려가도 약값은 오를 수 있나요?
가능합니다.
보험료와 실제 약값은 다른 문제입니다. 약이 어느 Tier에 속하는지, deductible과 copay가 얼마인지에 따라 실제 부담이 달라집니다.
🔍 더한입 한눈에 보기
메디케어 보험료 2027의 핵심 변화는 Medicare Advantage 평균 보험료 하락과 Part D 비용 기준 변화입니다.
2027년 Medicare Advantage 전국 가중평균 월 보험료는 2026년 $14.37에서 $12.00으로 약 16.5% 내려갈 전망입니다.
Medicare Advantage에 포함된 Part D 평균 보험료도 $11.32에서 약 $7로 38% 감소할 것으로 예상됩니다.
반면 별도의 stand-alone Part D 평균 보험료는 $35.09에서 약 $36로 소폭 상승할 전망입니다.
또 Part D 표준 deductible은 2026년 $615에서 2027년 $700으로, 연간 처방약 본인부담 threshold는 $2,100에서 $2,400으로 올라갑니다.
따라서 단순히 “보험료가 내려간다”는 뉴스만 보고 현재 보험을 유지하거나 변경해서는 안 됩니다.
Open Enrollment가 끝나는 12월 7일 전까지 자신의 병원 네트워크, 복용약, deductible, copay, 최대 본인부담액을 함께 비교하는 것이 가장 중요합니다.
🔗 관련 정보 및 출처
🔹 CMS – 2027 Medicare Advantage·Part D 보험료 발표
🔹 CMS – 2027 Medicare Part D 보험료 기준
🔹 CMS – 2027 Medicare Advantage·Part D 정책
🔹 Medicare.gov – 2027 Medicare Plan Finder
🔗 함께 읽으면 좋은 글
👉 메디케어 $90 자동 지급 시작…누가 받고, 누가 못 받나?